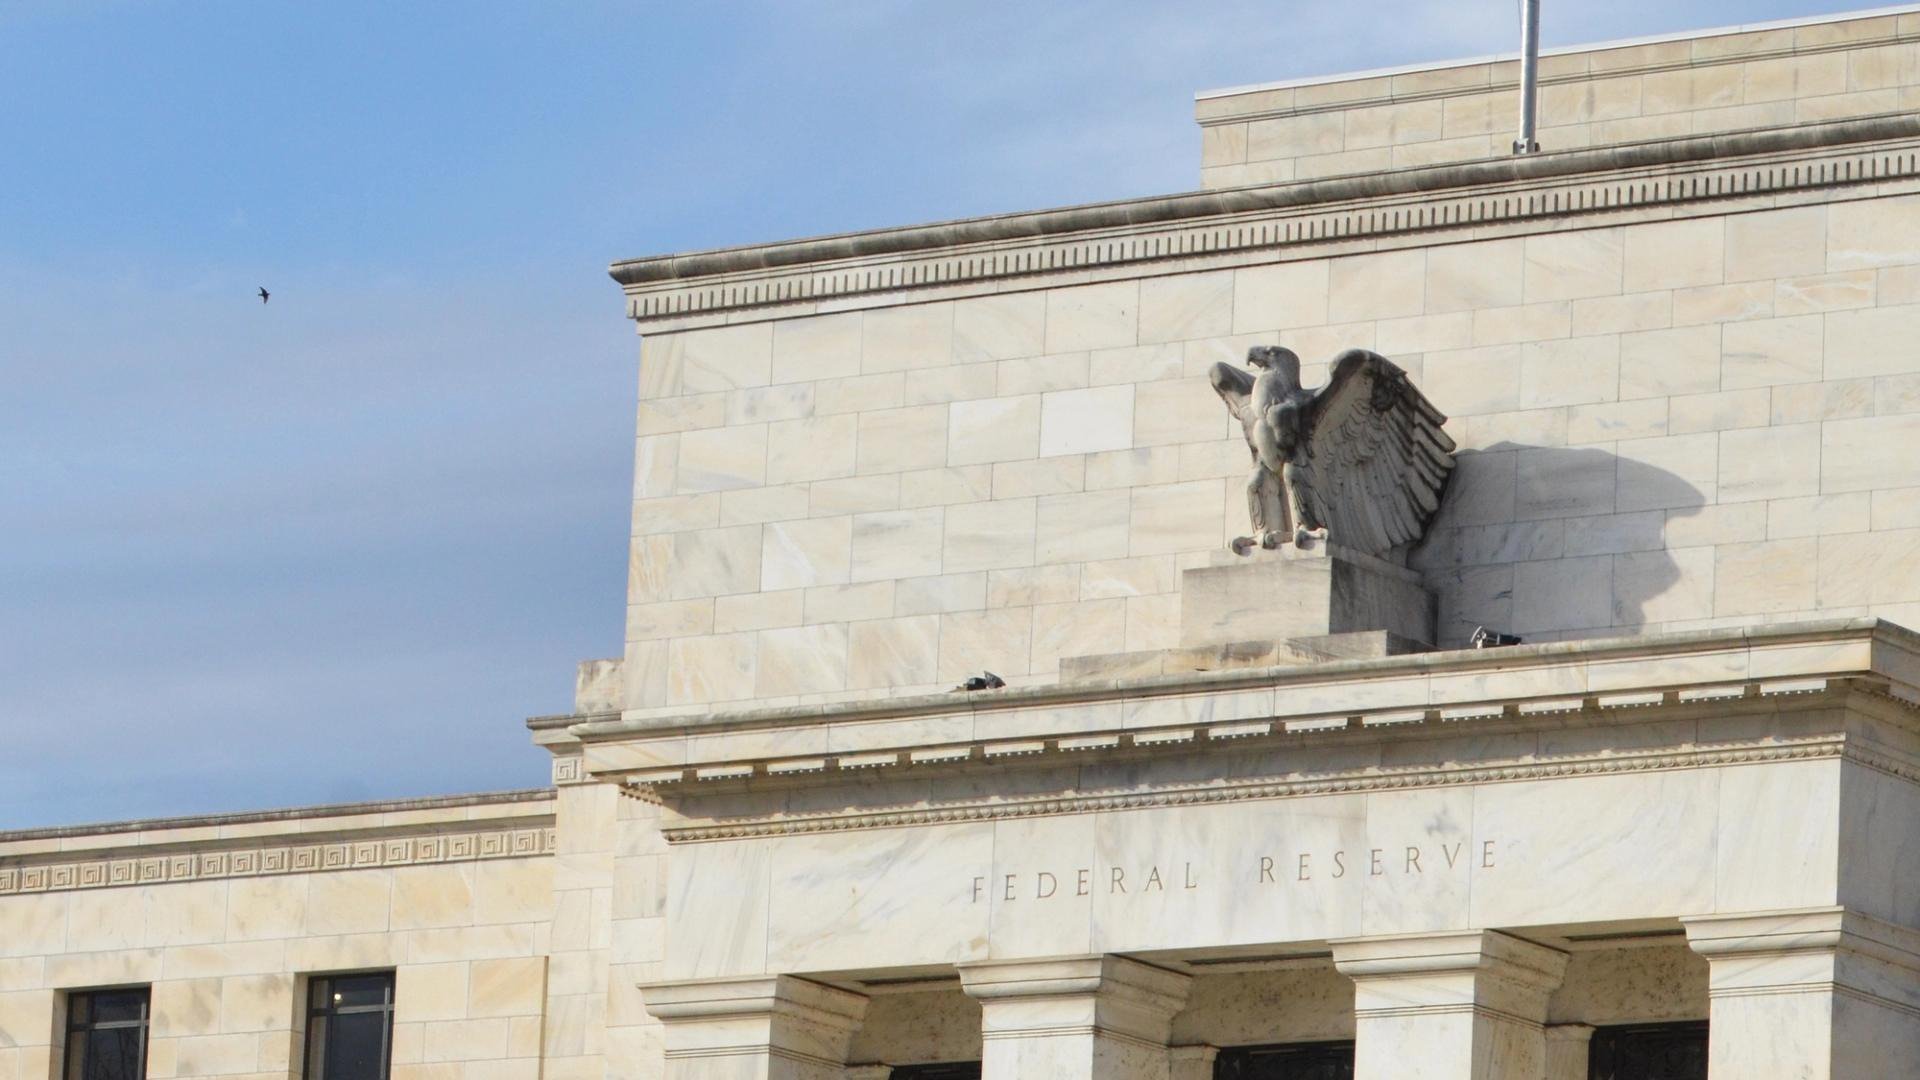
 美国联邦储备委员会周四提出两项规则提案,以完成其在多机构共同建立稳定币发行人监管框架工作中的职责。这一框架依据《指导与建立美国稳定币国家创新法案》(GENIUS Act)建立。
这些提案现已进入为期60天的公众意见征询期,将为已发行代币建立法律安全网,并为受美联储监管的银行发行稳定币制定程序。去年通过的《GENIUS法案》要求美国银行业监管机构和财政部在2026年7月前出台相关法规,这意味着各机构都已远超法定期限,不过近几个月它们已取得重大进展。
美联储的监管思路也与美国货币监理署(OCC)自身的一项提案相呼应,后者涉及法律禁止发行人就持有稳定币支付利息或收益的规定。
美联储写道:“根据该提案,某些涉及第三方的安排将被推定属于被禁止的利息或收益支付。”并指出其做法与OCC一致。尽管法规尚未最终确定,但各机构似乎允许加密平台以非常有限的方式提供类似信用卡激励计划的稳定币奖励。
像Coinbase这样的公司可以向稳定币用户提供多少奖励,是近期未能通过的《数字资产市场清晰法案》辩论中的症结之一。目前,《GENIUS法案》是规范稳定币奖励的主要法律,因为通过《清晰法案》修订该法的努力未能成功。
像美联储周四提出的这类规则提案,需要先征求公众意见,联邦监管机构随后才能修改并以最终形式发布——这一过程通常需要数月,有时会更久。
美联储周四的第一项提案涉及资本和储备要求,旨在确保稳定币获得最具流动性资产的充分支撑,并使发行人在压力时期拥有稳固基础。该提案还概述了其监管银行可接受的稳定币活动,并且正是包含稳定币奖励内容的提案。
第二项提案规定了受监管银行开始发行自有稳定币的程序,包括提供“商业计划、财务信息、相关政策、程序及其他文件”。
美联储理事迈克尔·巴尔(Michael Barr)在一份声明中表示:“只有在一系列条件下都能可靠、及时地按面值赎回,稳定币才会稳定。”巴尔曾在唐纳德·特朗普总统执政前负责美联储的监管事务。“这些条件包括市场承压时期——即便原本具有流动性的政府债务也可能面临价值压力——以及单个发行人或其关联实体遭遇压力的情形。”
上个月,财政部提出了自身在落实《GENIUS法案》过程中的规则提案,提出联邦层面的定义,说明发行美国稳定币意味着什么,以及谁需要遵守该法规定的规则。美国联邦存款保险公司(FDIC)已于12月启动相关程序,成为众多需要将各自职责转化为法规的联邦机构中的第一个。6月,多个机构提议要求稳定币发行人像其他受监管金融机构一样进行用户身份识别。