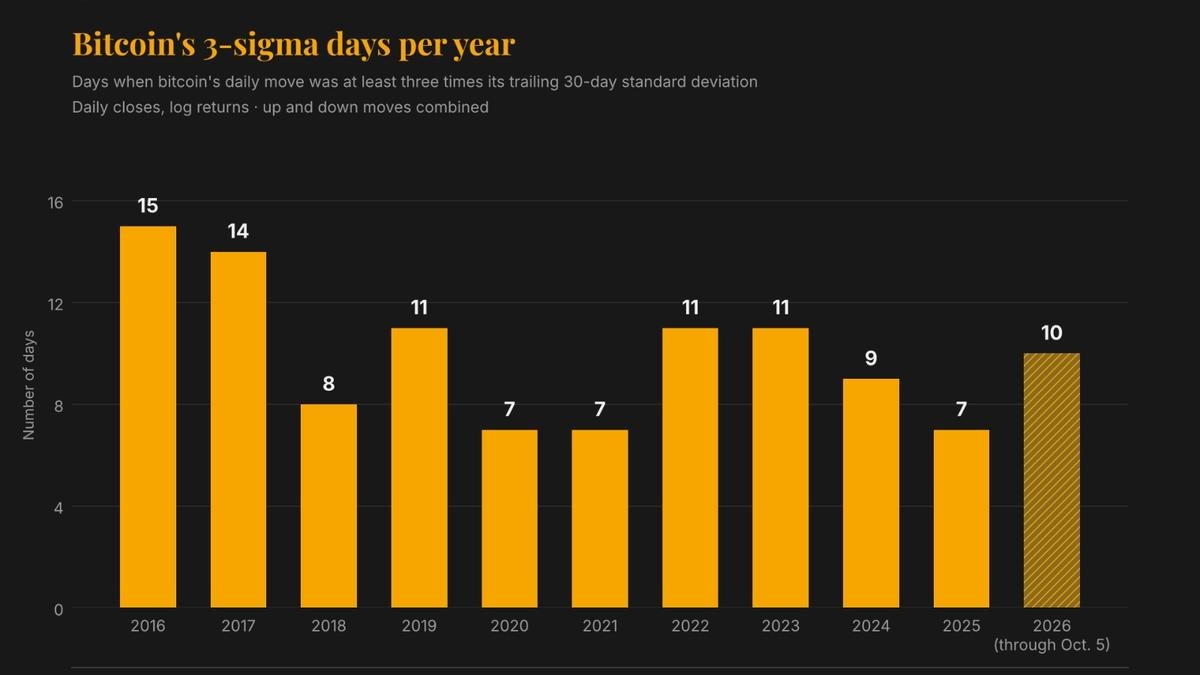
尽管比特币(BTC,82,486.39美元)的整体波动率已大幅下降,但今年它出现的异常大幅价格波动却比2018年熊市期间更多,这对任何依赖标准风险模型的人来说都是一大挑战。
据CoinDesk分析,这一全球最大加密货币在2026年已录得10个交易日,其价格偏离近期交易模式至少三个标准差。这超过了2018年全年录得的8个此类交易日——当年比特币市值蒸发了73%。
交易者用“西格玛”(sigma)来衡量这类异常大幅波动,它反映的是资产价格通常偏离其正常行为的程度。为量化这些波动,CoinDesk将每日价格变动与比特币的30天已实现波动率进行比较——后者衡量的是过去一个月里其价格日均波动幅度。任何涨跌幅达到该数值三倍及以上的交易日,都被计为一个“3西格玛”日。
在标准的钟形分布中,约95%的波动落在2西格玛范围内,99.7%落在3西格玛以内。这使3西格玛波动十分罕见,交易者也因此用它来标记异常剧烈的行情。该计数偏高意味着,即便整体波动率正在降温,资产仍容易遭遇突如其来的冲击。
这些发现表明,比特币多年来确实已平静许多,但仍会出现异常剧烈的交易日,而今年的出现频率甚至高于2018年。这意味着,相对于其近期波动率而言,比特币出现的异常大幅波动更加频繁,尽管这些波动本身的幅度已经变小。今年比特币的年化波动率约为46%,而2018年为84%;与此同时,其3西格玛波动的平均幅度约为7%,低于八年前的约10%。
“比特币仍然会经历长时间的风平浪静,随后出现剧烈的重新定价,这一点从未改变。市场已经成熟,机构更多、ETF更多、流动性也深厚得多,所以平均而言每一天都更平静了。但冲击并没有消失:宏观、杠杆、仓位,”加密衍生品领域领先的机构流动性网络Paradigm的EMEA负责人尼古拉·夸特拉沃(Nicolas Quatravaux)表示。
即便与其他高波动资产相比,这种反差也相当明显。自2024年以来,比特币的波动率与英伟达大致相当,约为47%。但在此期间,比特币录得26个3西格玛日,而英伟达只有8个。标普500指数为16个,黄金为12个。
极端波动的持续存在,给那些使用基于波动率的风险模型来决定比特币持仓规模的投资者带来了挑战。
其中一个被广泛使用的指标是风险价值(VaR),它估算投资组合在糟糕的一天可能损失多少。一些VaR模型高度依赖近期价格波动,这意味着一段较长时间的平静交易会让某项资产显得风险更低。
因此,比特币30天、90天和180天波动率的下降,可能鼓励投资者增加敞口。但取决于模型如何构建,这种表面上的风险下降,未必能充分反映出现异常巨额亏损的可能性。
此外,它虽然估算出一个亏损阈值,却没有告诉投资者,一旦突破该阈值,亏损可能严重到什么程度。这就是所谓的尾部风险——即落在资产正常交易模式之外的、罕见但异常巨大的亏损可能性。比特币反复出现的3西格玛波动说明,即便日常波动率下降,投资者仍需考虑这类极端结果。
“标准的VaR指标无法恰当评估完整的尾部风险,这正是业界一直在转向预期损失(Expected Shortfall)及类似指标的主要原因之一,这些指标确实将尾部风险纳入了考量,”加密期权交易所Deribit首席执行官吕克·斯特赖尔斯(Luuk Strijers)表示。
预期损失关注的是最糟糕的日子里亏损会糟糕到什么程度,而不只是它们发生的频率。与单独使用VaR不同,这一方法能帮助投资者衡量这些极端亏损可能造成的破坏有多大。
“如果投资组合目标中没有考虑尾部风险,那么一个更平静的比特币确实会鼓励在投资组合中进行更广泛的配置,从而使突发的价格跳变对组合造成更大的冲击,”斯特赖尔斯说。
他补充说,这些3西格玛风险可以通过比特币期权进行对冲。
市场参与者指出,难以预测的宏观冲击与高杠杆的期权仓位这两者的波动性组合,是这些高VaR交易日的双重驱动因素。
Paradigm的夸特拉沃表示,今年就是一个很好的例子。
“今年开局缓慢,资金轮动流向科技股,一连串DeFi黑客事件把人们推向卖出波动率和结构化产品以获取收益。接着是特朗普、伊朗战争、美联储,在所有人都做空波动率、押注区间震荡的情况下,一条新闻标题就足以带来一个异常剧烈的交易日,”他说。
本质上,当交易者押注价格将保持相对稳定时,风险就开始积聚。这种仓位涉及卖出(做空)期权——本质上是对大幅价格波动的保险——以赚取权利金。
这类策略在市场平静时行之有效。但当宏观新闻突袭、价格突然面临极端波动时,这些卖方就会站在错误的一边,他们急于平仓的行为会把一次波动放大成一场冲击。
美国证券交易委员会(SEC)注册投资顾问公司Two Prime的联合创始人兼首席执行官亚历山大·S·布卢姆(Alexander S. Blume)提到这类交易中一种特别流行的形式——备兑看涨期权(call overwriting)。投资者对自己已持有的比特币卖出看涨期权,以放弃部分上涨收益为代价,换取卖出期权带来的稳定收入。
“我认为,尽管整体波动率有所缓和,但衍生品市场仓位的急剧增加,使得大幅波动仍会以一定频率出现。目前,备兑看涨期权是一种极度拥挤的交易。当我们看到价格上涨时——比如过去一个月——就会引发空头挤压,从而放大行情,”布卢姆说。
好消息是,市场吸收这些冲击的能力已今非昔比。
9月21日,即比特币最近一次出现3西格玛跳涨的那天,Paradigm促成了创纪录的67亿美元期权交易。
“这一次,我们没有看到也没有听说有任何交易台遭受重创,”夸特拉沃说。
“市场参与者比几年前老练得多,风险管理已大幅改善,市场上也有更多机构资金,所以艰难的月份依然只是艰难的月份,”他说。
只是别指望这些剧烈波动会停止。
“它们会一直存在。十年的数据表明,随着市场成熟,这些日子并未消失,因为宏观冲击不会消失,”夸特拉沃说。
